


Im aktuellen Anlage-Flash ordnet Daniel Rösch, Leiter Investment Center bei der DC Bank, die Lage ein und zeigt die Bedeutung für Anlegerinnen und Anleger auf.
Executive Summary
- Auftragseingang, Detailhandel, GDPNow und Einkaufsmanagerindizes zeichnen eine robuste Konjunktur in den USA. Die daraus folgende Inflation treibt die Renditen. Kurzfristig überwiegen die positiven Aspekte.
- In der Eurozone eilt die Stimmung der Realwirtschaft voraus; die deutsche Fiskalpolitik dürfte das Wachstum 2027 gegen 2% heben, deutlich über den Konsens von 1.0% bzw. 1.1%. Die Schweiz wuchs im zweiten Quartal pharmagetrieben kräftig.
- Fed, EZB und BoJ erhöhten im September um je 25 Basispunkte gegen den kriegsbedingten und energiegetriebenen Inflationsschub, wobei Zinserhöhungen gegen einen Angebotsschock nur bedingt wirken.
- Die SNB bleibt dank tiefer Inflation bei ihrer Nullzinspolitik.
- Die Zinskurven steigen aufgrund der restriktiveren Geldpolitik. Schwache Auktionen, besonders bei ausländischen Käufern, belasten zusätzlich.
- Die Gewinne bleiben eine solide Stütze. In den USA erwarten die Analysten für das dritte Quartal 28.9% Wachstum bei steigenden Schätzungen. Gegenwind entsteht über den Diskontsatz, da Renditen über 5% den Gegenwartswert künftiger Gewinne drücken.
- Die Nullzinspolitik der SNB schwächt den Franken. Beim Yen verpufften die Interventionen, und die BoJ bleibt mit negativem Realzins hinter der Kurve.
- Die Rekordpreise bei Diesel und die hohen Benzinpreise belasten die Republikaner vor den Zwischenwahlen. Verhandlungen zwischen den USA und dem Iran dürften aber wenig bringen.
Fokusthema
Zwischenwahlen in den USA
- Am 3. November wählen die USA alle 435 Sitze im Repräsentantenhaus neu. Im Senat stehen 35 der 100 Sitze zur Wahl, 33 reguläre Sitze sowie je eine Nachwahl in Ohio und Florida. Da die Republikaner 22 dieser Sitze verteidigen, die Demokraten nur 13, tragen sie das grössere Risiko.
- Trump geht mit einer Zustimmung von 38% in die Wahl. Ähnlich schwach stand zuletzt George W. Bush 2006 da, noch tiefer lag nur Harry S. Truman 1946 mit 33%. Beide verloren die Mehrheit in beiden Kammern. 1946 gewannen die oppositionellen Republikaner 55 Sitze im Haus und 12 im Senat.
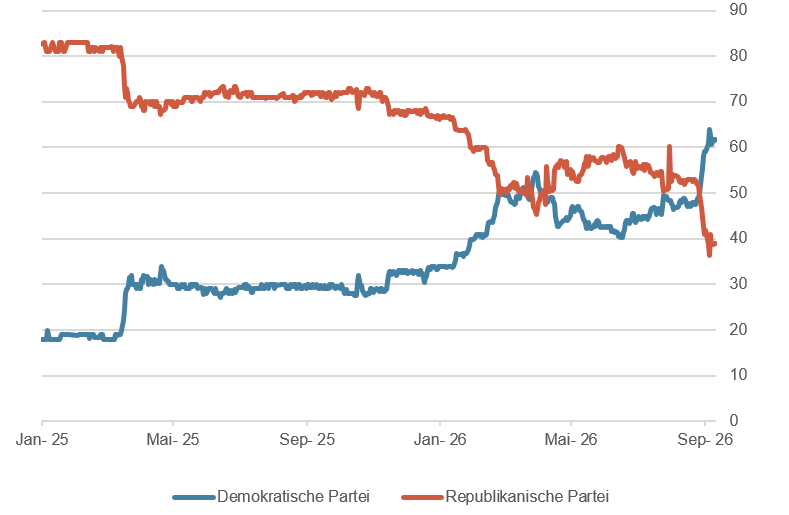
- Knapp 40 Tage vor der Wahl preisen die Prognosemärkte eine klare Verschiebung zugunsten der Demokraten ein. Polymarket beziffert die Wahrscheinlichkeit einer demokratischen Mehrheit im Repräsentantenhaus auf 93%, im Senat auf 62%. Der Senat bleibt damit offen. Bereits die Mehrheit im Haus verschafft den Demokraten eine Blockademacht über den Haushalt, da kein Budget ohne Zustimmung beider Kammern zustande kommt.
- Eine Rückkehr zu berechenbarer Politik folgt daraus nicht. Der Präsident behält sein Vetorecht und kann weiterhin per Executive Order am Kongress vorbeiregieren. Wahrscheinlicher ist deshalb ein Patt zwischen Weissem Haus und Kongress. Die Folge dürften zähe Haushaltsverhandlungen und ein erhöhtes Shutdown-Risiko sein, während neue Gesetzesvorhaben weitgehend stillstehen.
- Kritisch beurteilen wir den Entscheid der US-Regierung, auf Wahlbeobachter der OSZE zu verzichten. Er schwächt die unabhängige Kontrolle der Wahl. Damit steigt das Risiko, dass das Ergebnis angefochten wird.
Welche Partei gewinnt den Senat?
Konjunktur
Harte Daten stark, Konsument verunsichert
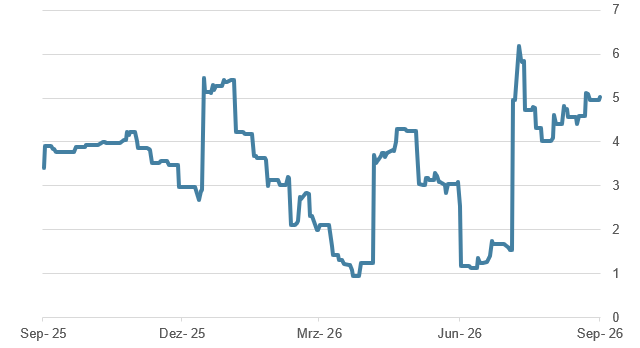
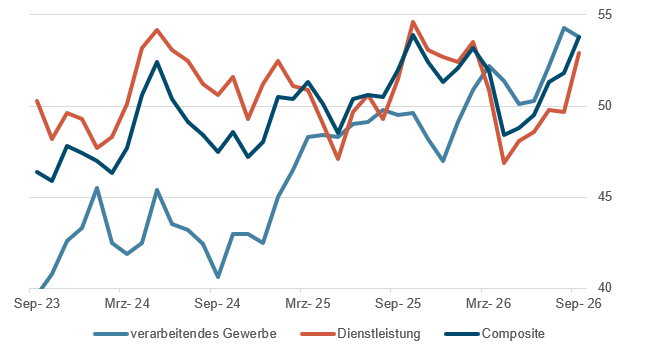
- In den USA legte der vorläufige Auftragseingang für den Monat Juli gegenüber dem Vormonat kräftig um 1.1% zu. Ebenso freundlich entwickelten sich die Einzelhandelsumsätze im August mit einem Anstieg zum Vormonat von 1.2%, was auch durch das Prognosemodell GDPNow der Atlanta Fed gestützt wird. Letzteres errechnet auf den laufenden Konjunkturdaten ein annualisiertes Wachstum von real 5.0%. Dazu kommen die Einkaufsmanagerindizes von S&P Global, die im September klar über den Erwartungen lagen und nachhaltig ein sehr positives Bild zeichnen. Die Renditen der Staatsanleihen zogen darauf deutlich an: Nach dem ersten Zinsschritt der Fed rechnen die Märkte nun mit weiteren Erhöhungen und einem längeren Zinszyklus, was die Kapitalmärkte belastet.
- Aus den robusten Konjunkturdaten erklärt sich auch die starke Nachfrage und daraus abgeleitet die erhöhte Inflation – unabhängig von der jeweiligen Berechnungsgrundlage (Konsum, Ausgaben, Kern oder Gesamt). Die steigenden Kosten wiederum dämpfen die vom Conference Board erfasste Konsumentenstimmung für den Monat August auf 89.4 Punkte und damit auf das Niveau der Corona-Pandemie, als die Stimmung ihren Tiefpunkt erreichte.
- Für den Moment erwarten wir, dass die freundlichen Aspekte die Oberhand behalten werden.
- In den grossen Volkswirtschaften der Eurozone enttäuschen die realen Wachstumszahlen, während sich aber Stimmungsindikatoren und Ausblick von einem tiefen Niveau aus deutlich verbessern.
- Diese Zuversicht dürfte in den kommenden Quartalen auch in der Realwirtschaft ankommen. Die wirtschaftsfreundliche Ausgabenpolitik in Deutschland wird der Binnenwirtschaft in den kommenden Quartalen das seit langem erwartete Wachstum bescheren und sich auch bei den Handelspartnern positiv niederschlagen. Den Konsens der Ökonomen von 1% für 2026 und 1.1% für das kommende Jahr erachten wir als deutlich zu niedrig und erwarten einen Anstieg für diese Periode von knapp 2%.
- Die Schweizer Wirtschaft wuchs im zweiten Quartal so stark wie seit 2021 nicht mehr. Fast die Hälfte des Zuwachses stammt allerdings aus der schwankungsanfälligen Pharmaindustrie, und diese hat im August bereits an Schwung verloren. Während EZB und Fed straffen, hält die SNB vorerst an der Nullzinspolitik fest. Die daraus folgende Frankenabwertung stützt die Exporteure und hebt die Inflation leicht an, ohne sie aus dem Zielband zu drängen. Positiv werten wir, dass sich auch deshalb in den konjunkturabhängigen Branchen wie der Maschinen-, Elektro- und Metallindustrie derzeit eine Erholung abzeichnet.
Atlanta Fed GDPNow
Deutschland: Einkaufsmanagerindizes steigen
Geldpolitik
Neuer Zinsstraffungszyklus auch in den USA
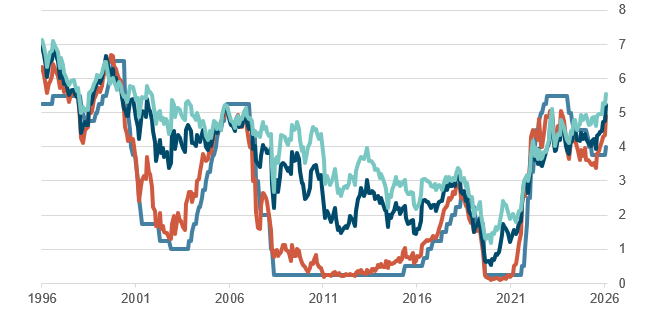
- Drei der grossen Notenbanken erhöhten im September ihre Leitzinsen um je 25 Basispunkte: die EZB den Einlagensatz auf 2.50%, die Fed die Zielspanne auf 3.75 bis 4.00% und die Bank of Japan auf 1.25%. Alle drei begründen den Schritt mit dem kriegsbedingten und energiegetriebenen Inflationsschub. Gegen einen solchen Angebotsschock wirken Zinserhöhungen allerdings nur bedingt. Sie senken den Ölpreis nicht, sondern sollen verhindern, dass sich die Teuerung in Löhnen und Inflationserwartungen festsetzt.
- Der Entscheid der Fed wiegt am schwersten. Donald Trump berief Kevin Warsh mit der erklärten Erwartung an die Spitze der Notenbank, die Zinsen zu senken. Nun erhöhte der Offenmarktausschuss einstimmig gegen den Willen des Präsidenten. Warsh begründet den Schritt ergänzend mit dem robusten Wachstum, den geopolitischen Risiken und der Dauer des Inflationsdrucks. Die Finanzierungsbedingungen stuft das Gremium als nicht ausreichend restriktiv ein. Die Projektionen stützen diese Sicht: Die Fed hob ihre PCE-Inflationsprognose für 2026 auf 3.7% an, jene für die Kernrate auf 3.4%. Den Zyklus betrachtet der Ausschuss erst als abgeschlossen, wenn die Kerninflation wieder in Richtung 2% tendiert.
- Der Markt geht weiter als die Fed und preist einen weiteren Schritt bis Ende 2026 und zwei weitere im Jahr 2027 ein. Die gesamte Zinskurve liegt über dem Leitzins und die zehnjährige Rendite erreichte mit über 5.2% den höchsten Stand seit 2007. Damit signalisiert der Markt, dass er die bisherige Straffung für unzureichend hält. Die eher positive Marktreaktion in den übrigen Anlageklassen wurde allgemein als «too little, too late» interpretiert, also zu wenig und zu spät, um die Inflation ernsthaft zu bremsen.
- In Japan liegen die Gesamtinflation bei 1.9% und die Kerninflation bei 1.6%, beide über dem Leitzins. Der kurzfristige Realzins bleibt damit negativ, die Geldpolitik zu expansiv. Die BoJ handelt vorbeugend: gegen eine Beschleunigung der Inflation, eine mögliche Lohn-Preis-Spirale und den schwachen Yen. Für 2027 erwartet der Markt zwei weitere Schritte. Selbst dann läge der Leitzins mit 1.75% nur auf Augenhöhe mit der heutigen Inflation.
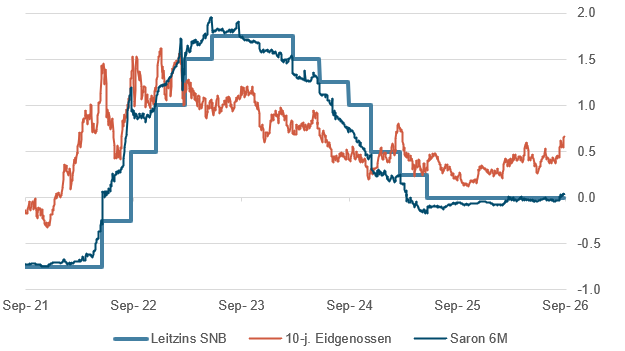
- Die SNB belässt den Leitzins trotz zurückkehrender Wachstumsdynamik bei 0%. Die tiefe Inflation erlaubt dies und wir beurteilen den Entscheid als angemessen. Ihre Bereitschaft zu Devisenmarktinterventionen hält die SNB aufrecht. Nötig sind sie derzeit kaum, weil der Franken aufgrund der Zinsdifferenz zu den anderen Hauptwährungen bereits marktbedingt nachgibt. Zinserhöhungen erwartet der Markt erst im März und Juni 2027.
Schweiz: SNB-Leitzins, SARON 6 Monate und Rendite 10-j. Eidg. (5 Jahre)
USA: Fed-Leitzins und Renditen von Staatsanleihen verschiedener Laufzeiten
Anleihen/Aktien
Geldpolitische Straffung und Käuferzurückhaltung
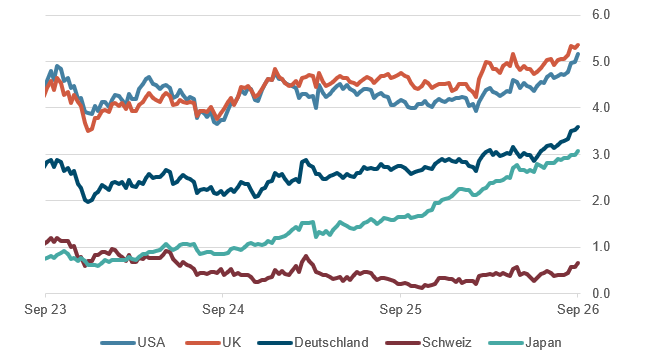
- Inflationsraten, die hartnäckig über den Zielwerten liegen, haben die wichtigsten Notenbanken zur Straffung veranlasst. Die Anleihemärkte ziehen mit, die Renditen steigen über die gesamte Laufzeitenkurve. Zehnjährige Staatsanleihen rentieren in den USA über 5.2%, in Grossbritannien über 5.3%, in Deutschland über 3.6%, in Japan über 3.1% und in der Schweiz über 0.6%.
- Besondere Beachtung verdient Frankreich. Die zehnjährige Rendite stieg auf über 4.7% und liegt damit über jener von Spanien, Italien und Griechenland. Der Markt bewertet Frankreich damit riskanter als die früheren Sorgenkinder der Eurozone. Die Ursache liegt im kritischen Zustand der öffentlichen Finanzen.
- Der fortschreitende Straffungszyklus hält die Käufer zurück. Solange weitere Zinsschritte eingepreist sind, drohen Kursverluste, deshalb warten Investoren ab. Die Nachfrage dürfte erst zurückkehren, wenn die Renditen ein Niveau erreichen, das weitere Erhöhungen kompensiert, oder wenn sich ein Ende des Zyklus abzeichnet. Letzteres ist derzeit nicht erkennbar.
- Die Auktionen bestätigen die Zurückhaltung in Deutschland und den USA. Entscheidend ist dort der Einbruch bei den ausländischen Käufern.
Gewinne und Konjunktur stützen, das Zinsregime belastet
- Die US-Unternehmen steigerten den Gewinn im zweiten Quartal um 35% gegenüber Vorjahr, und die Dynamik stützte sich über die Sektoren etwas breiter ab als zuvor. Für das dritte Quartal erwartet FactSet ein leicht tieferes Wachstum von 28.9%. Die Analysten hoben ihre Schätzungen seit Ende Juni um 1.6% an. Die Energiebranche steuert dank des Ölpreises ein Plus von über 100% bei. Die Verlangsamung der Dynamik dürfte auf die sinkende Nettomarge und zum Teil auf den Basiseffekt zurückzuführen sein, der 2027 dann voll durchschlägt.
- Für Europa wurden die Gewinnerwartungen im Jahresverlauf kräftig angehoben. Goldman Sachs erwartet für den Stoxx 600 im Jahr 2026 ein Wachstum von 15%, im Januar waren es noch 5%. Rund die Hälfte des Anstiegs entfällt auf Rohstoffunternehmen, was die Aufwärtsrevision fragiler macht, als sie auf den ersten Blick erscheint.
- Deutschland zeigt ein umgekehrtes Bild. 2026 liegt das erwartete Gewinnwachstum mit 8% unter dem europäischen Durchschnitt, 2027 dürfte es sich dank der zyklischen Erholung und der fiskalischen Impulse auf rund 16% beschleunigen.
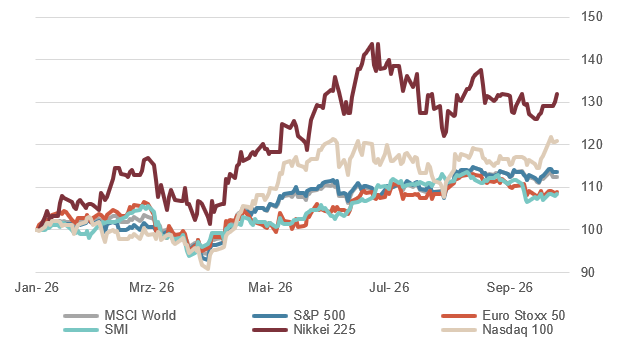
- Die Gewinnentwicklung bleibt damit eine solide Stütze für die Aktienindizes und bildet das Gegenstück zu den nachteiligen Entwicklungen am Anleihemarkt.
Zinsen 10-jährige Staatsanleihen in %, 3 Jahre
Aktienmärkte: Performance seit 1.1.2026, indexiert, in Lokalwährung
Währungen und andere Anlagen
Notenbankentscheide, Zinsdifferenzen und Interventionen
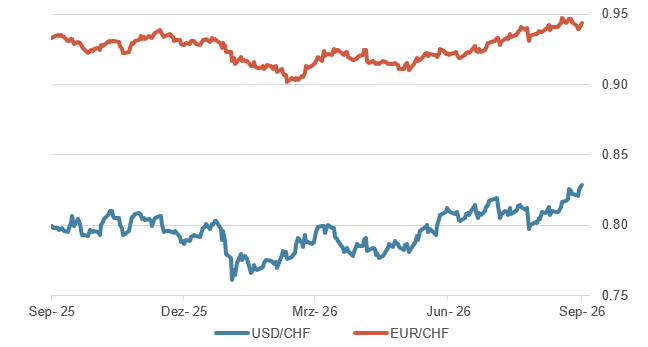
- Die SNB begrüsst die Frankenschwäche, und ihre Nullzinspolitik verstärkt sie, weil EZB und Fed gleichzeitig straffen. Der Dollar stieg nach dem SNB-Entscheid auf rund 0.83 Franken, den höchsten Stand seit 16 Monaten. Da die Märkte einen weiter wachsenden Zinsabstand einpreisen, dürfte sich dieser Aufwärtstrend fortsetzen.
- Gegenüber dem Euro tritt der Franken seit Anfang Monat an Ort: EUR/CHF notiert unverändert bei rund 0.9450, aber deutlich über dem Tief vom März bei rund 0.90.
- Für die Schweizer Wirtschaft hat der schwächere Franken zwei Seiten. Er verschafft den Exporteuren Rückenwind, verteuert aber zugleich die Importe und hebt damit die Inflation leicht an. Solange der Franken nachgibt, entfällt der Bedarf an Interventionen.
- Beim Yen greifen zwei Instrumente ineinander, Zinserhöhungen der BoJ und die koordinierte Intervention der USA und Japans. Die Intervention wirkte nur kurz und die Zinspolitik reicht nicht aus, um den Trend zu drehen. Mit einem Leitzins von 1.25%, einer Gesamtinflation von 1.9% und einer Kerninflation von 1.6% bleibt der Realzins negativ und die BoJ damit hinter der Kurve zurück.
Politischer Einfluss auf Rohstoffpreise
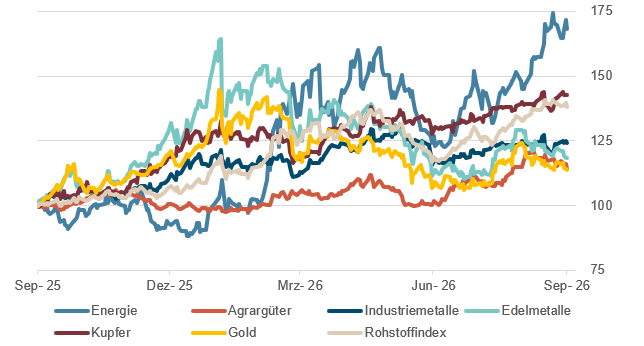
- Vor den Zwischenwahlen rücken die Energiepreise erneut in den Fokus. Diesel erreichte an der Tankstelle mit über USD 6.50 je Gallone einen Rekord, mit indirekter und breiter Wirkung: Als Treibstoff für Güterverkehr, Landwirtschaft und Bau fliesst er über die Transportkosten in die Konsumentenpreise.
- Die Gespräche zwischen den USA und dem Iran am Rande der UNO-General-versammlung dürften vor allem der Stimmungspflege dienen. Beide Seiten verfolgen eine nachvollziehbare Logik. Trump braucht vor dem 3. November sinkende Energiepreise und signalisiert deshalb Verhandlungsbereitschaft. Der Iran hat dagegen wenig Anlass, vor der Wahl Zugeständnisse zu machen, denn ein Abkommen danach verschafft ihm mehr Verhandlungsmacht. Die Aussicht auf eine Einigung nach den Zwischenwahlen passt in dieses Muster. Eine substanzielle Annäherung der weit auseinanderliegenden Positionen erwarten wir deshalb nicht.
- Kurzfristige Rücksetzer sehen wir daher als Kaufgelegenheit für Rohstoffe und Energieaktien. Das Risiko liegt in einem überraschenden und weitreichenden, aber unwahrscheinlichen Verhandlungsdurchbruch.
Euro und Dollar gegen Franken (12 Monate)
Rohstoffindizes (12 Monate)
Zinsprognosen
Zinsentwicklungen beeinflussen die Wahl der passenden Finanzierungsform. Aktuelle Einschätzungen stellen wir Ihnen regelmässig zur Verfügung.
Unser Experte

Daniel Rösch
Seit Januar 2025 leitet er das Investment Center der DC Bank und ist mitverantwortlich für die Anlagestrategie. Er ist in seiner Rolle Mitglied in mehreren Anlagekomitees. Zuvor war er für die Valiant Bank und Regiobank Solothurn tätig. Der Solothurner lebt mit seiner Frau und zwei Teenagern in Riedholz SO. Er geniesst in seiner Freizeit sportliche Läufe.
Dieses Dokument dient ausschliesslich zur Information. Es ist weder Angebot noch Aufforderung für den Kauf oder Verkauf von Produkten. Für Richtigkeit und Vollständigkeit wird keine Gewähr übernommen. Die Publikation entstand in Kooperation mit Aquila.